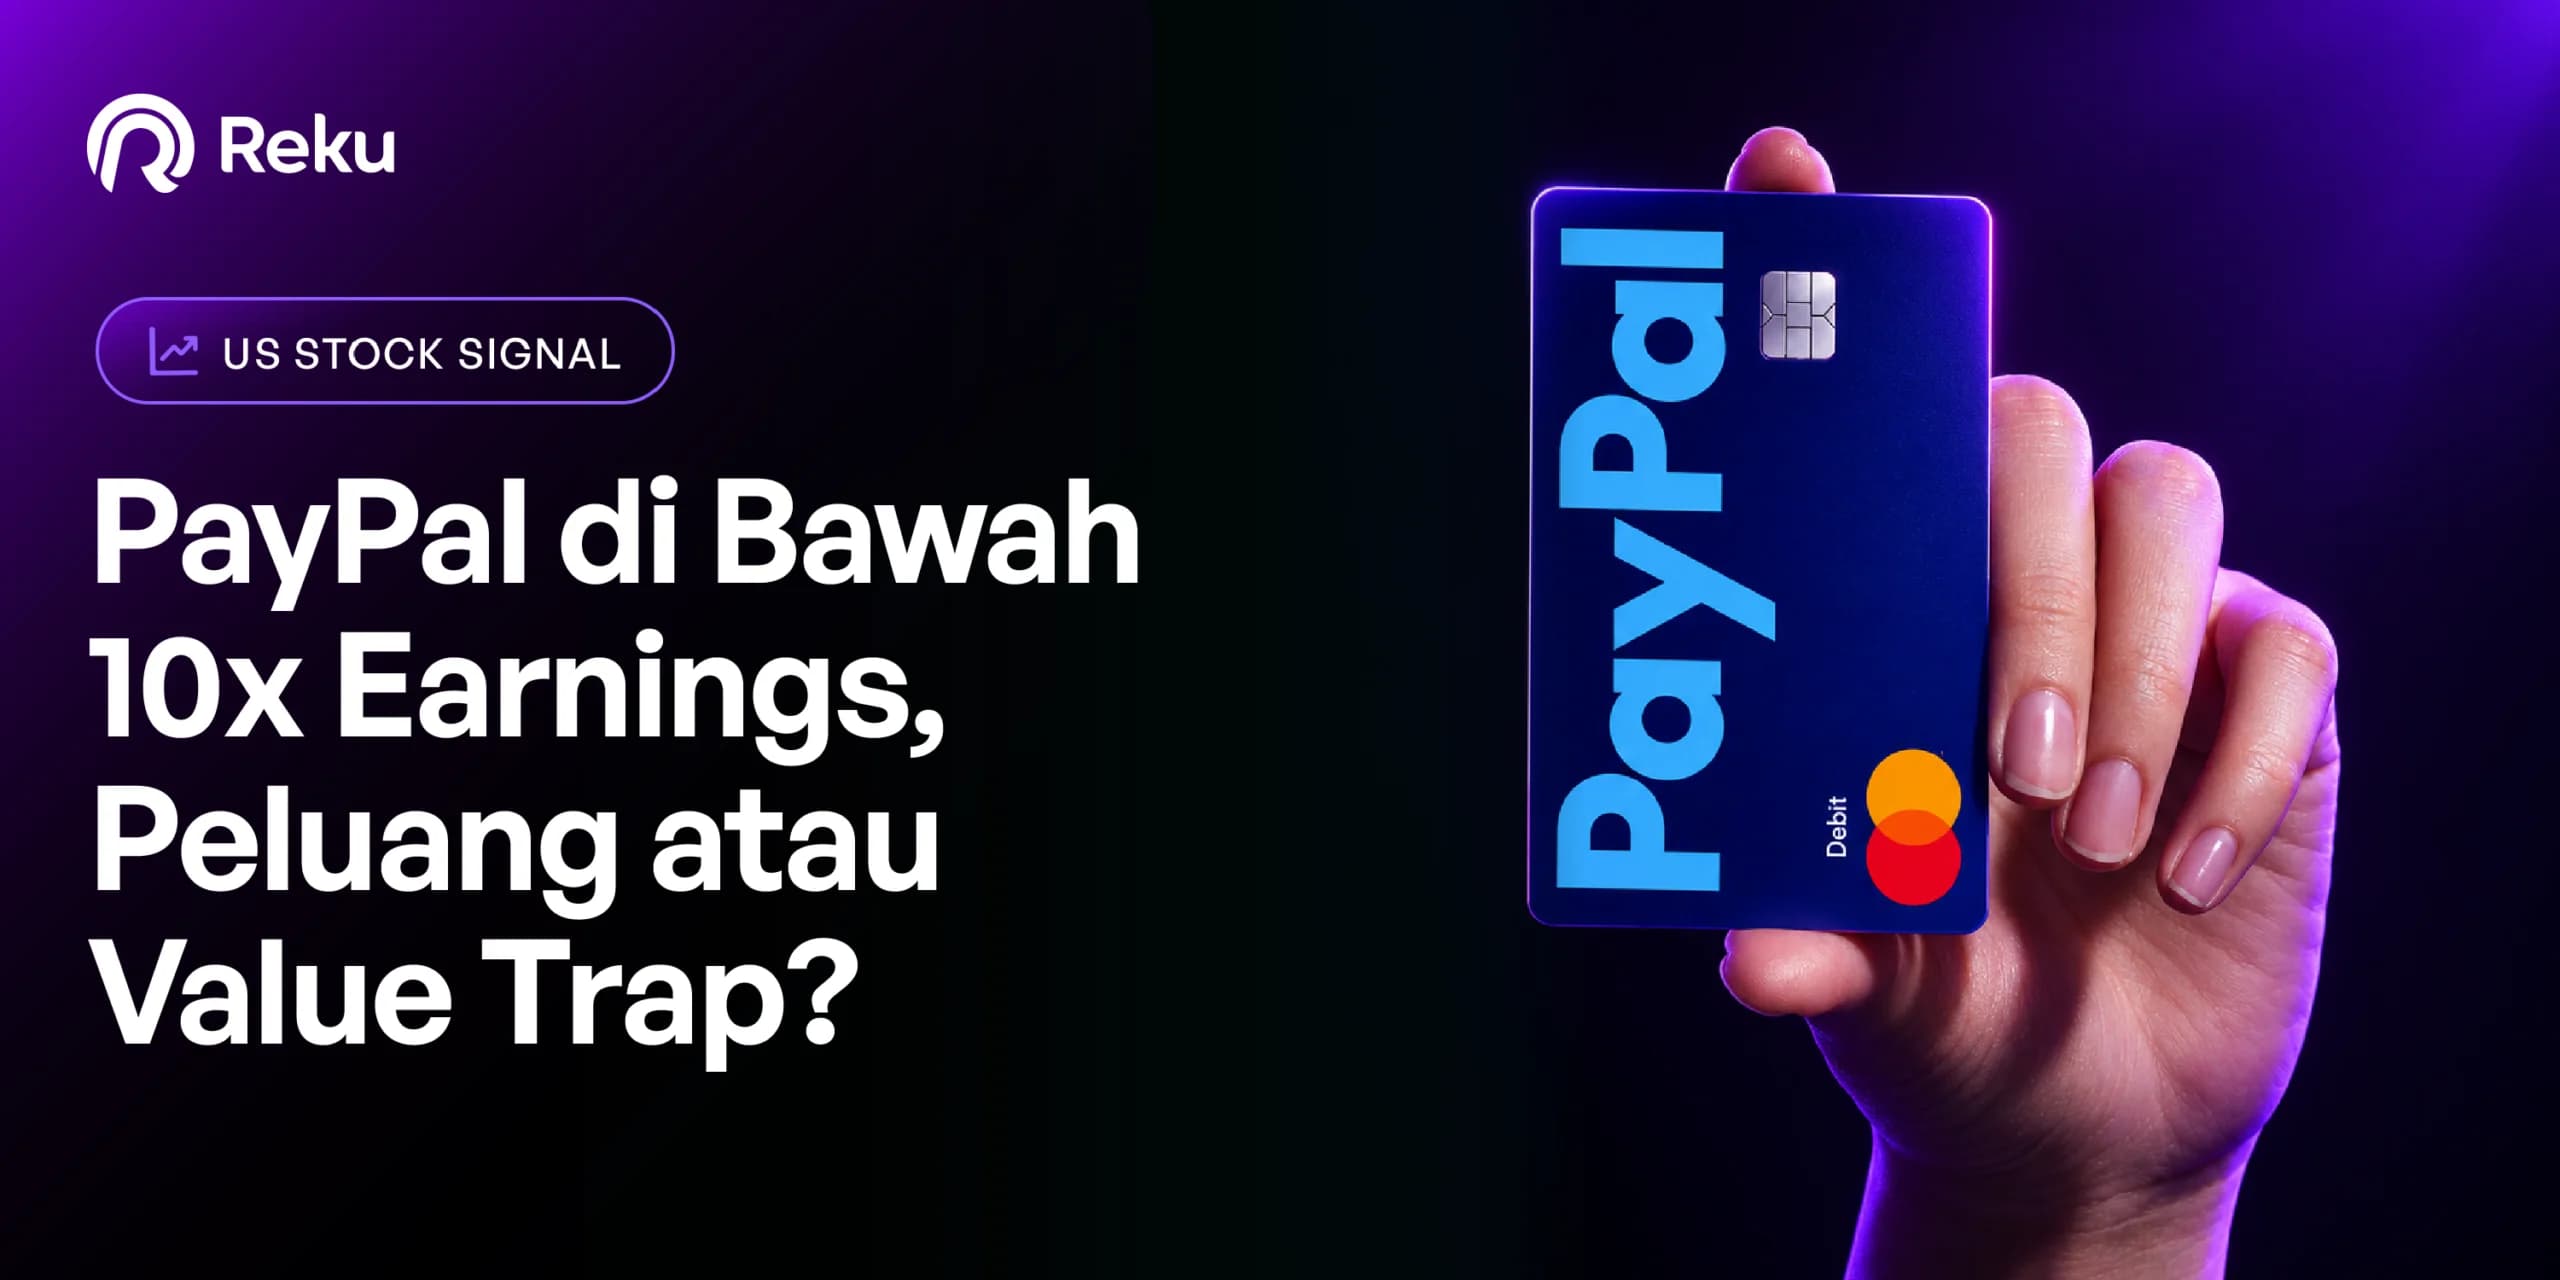
PayPal di Bawah 10x Earnings, Peluang atau Value Trap?
PayPal Diperdagangkan di Bawah 10x Earnings, Tapi Pasar Belum Yakin
PayPal menaikkan guidance EPS dan free cash flow di laporan Q3 yang baru keluar 27 Oktober. Buyback $6 miliar untuk tahun ini ditegaskan kembali. Dan sahamnya masih diperdagangkan di bawah 10x forward earnings.
Angka-angka itu seharusnya menarik. Masalahnya, konsensus analis tetap di Hold dengan target rata-rata sekitar $57, praktis sama dengan harga sekarang. Artinya pasar melihat laporan yang sama dan tetap menyimpulkan bahwa tidak ada yang berubah secara fundamental.
Pertanyaannya bukan apakah PayPal murah. Pertanyaannya apakah murah itu cukup.
Yang Membuat Pasar Tetap Skeptis
PayPal sudah mengalami kompresi multiple selama bertahun-tahun, dan alasannya konsisten: pertumbuhan branded checkout tetap rendah, di kisaran 1–2%. Ini segmen dengan margin terbaik dan posisi kompetitif terkuat, dan justru di situ pertumbuhannya paling lemah.
Yang tumbuh adalah Braintree dan Venmo, tapi keduanya punya ekonomi yang berbeda. Volume besar dengan take rate lebih tipis. Revenue total hanya naik 2% YoY di Q3, dan TPV naik 6%. Selisih itu menjelaskan sebagian besar kekhawatiran pasar.
Jadi cerita PayPal saat ini bukan soal akselerasi. Ini soal apakah perusahaan bisa terus memeras lebih banyak earnings dari basis revenue yang tumbuh pelan, sambil mengurangi jumlah saham beredar cukup agresif untuk membuat EPS tetap naik.
Q3 menunjukkan itu bisa dilakukan. EPS non-GAAP naik 8% meski revenue hanya naik 2%. Tapi satu kuartal bukan bukti bahwa polanya berkelanjutan.
Cek Saham PYPL Hari Ini!
Tiga Alasan Setup Ini Layak Diperhatikan
Valuasi terkompresi dengan cash generation yang kuat
Saham diperdagangkan di sekitar 10–11x trailing earnings dan di bawah 10x forward. Free cash flow trailing di level miliaran dolar, dan manajemen berkomitmen pada buyback $6 miliar untuk 2026. Terhadap market cap sekitar $47 miliar, itu free cash flow yield yang tinggi kalau eksekusinya bertahan. Ini bukan valuasi perusahaan yang sedang tumbuh; ini valuasi perusahaan yang pasar anggap sudah berhenti tumbuh.
Operating leverage yang nyata dan guidance yang dinaikkan
EPS non-GAAP naik 8% di kuartal terakhir dengan revenue hanya +2%. Pendorongnya transaction margin dollars dan kontrol biaya. Manajemen menaikkan guidance EPS full-year ke sekitar $5.60 dari $5.38, dan adjusted FCF ke minimal $6.5 miliar. Transaction margin dollars, metrik profitabilitas yang paling relevan untuk PayPal, terus melebar dengan dukungan Venmo, Braintree, dan financial services.
Buyback yang mengurangi share count secara material
Buyback agresif sudah memangkas jumlah saham beredar sekitar 11% secara trailing. Di valuasi serendah ini, setiap dolar buyback memberi efek yang lebih besar terhadap EPS dibanding kalau sahamnya mahal. Dikombinasikan dengan outlook FCF yang dinaikkan, ini mendukung ekspansi EPS tanpa perlu akselerasi top-line yang besar.
Data Kunci
| Metrik | Nilai |
|---|---|
| Harga (29 Oktober 2026) | $56.55 |
| Market Cap | ~$47 miliar |
| 52-Week Range | ~$38.46 – $79.22 |
| TTM Revenue | ~$34.3 miliar |
| Trailing P/E | ~10.7x |
| Forward P/E | ~9.7x |
| Dividend Yield | ~1% |
| Revenue Q3 2026 | $8.58 miliar, +2% YoY |
| Total Payment Volume | $487.1 miliar, +6% YoY (+7% FX-neutral) |
| Transaction Margin Dollars | $3.95 miliar, +2% |
| Non-GAAP EPS | $1.45, +8% YoY, beat |
| GAAP EPS | $1.25 |
| Non-GAAP Operating Income | $1.61 miliar, +3% |
| Adjusted Free Cash Flow | $2.05 miliar |
| Active Accounts | 440 juta, +0.6% YoY |
| FY26 EPS Guidance | ~$5.60 (dinaikkan dari ~$5.38) |
| FY26 Adjusted FCF Guidance | ≥$6.5 miliar (dinaikkan) |
| Buyback 2026 | $6 miliar, ditegaskan kembali |
| Konsensus Analis | Hold, target rata-rata ~$57 |
Analisis Teknikal
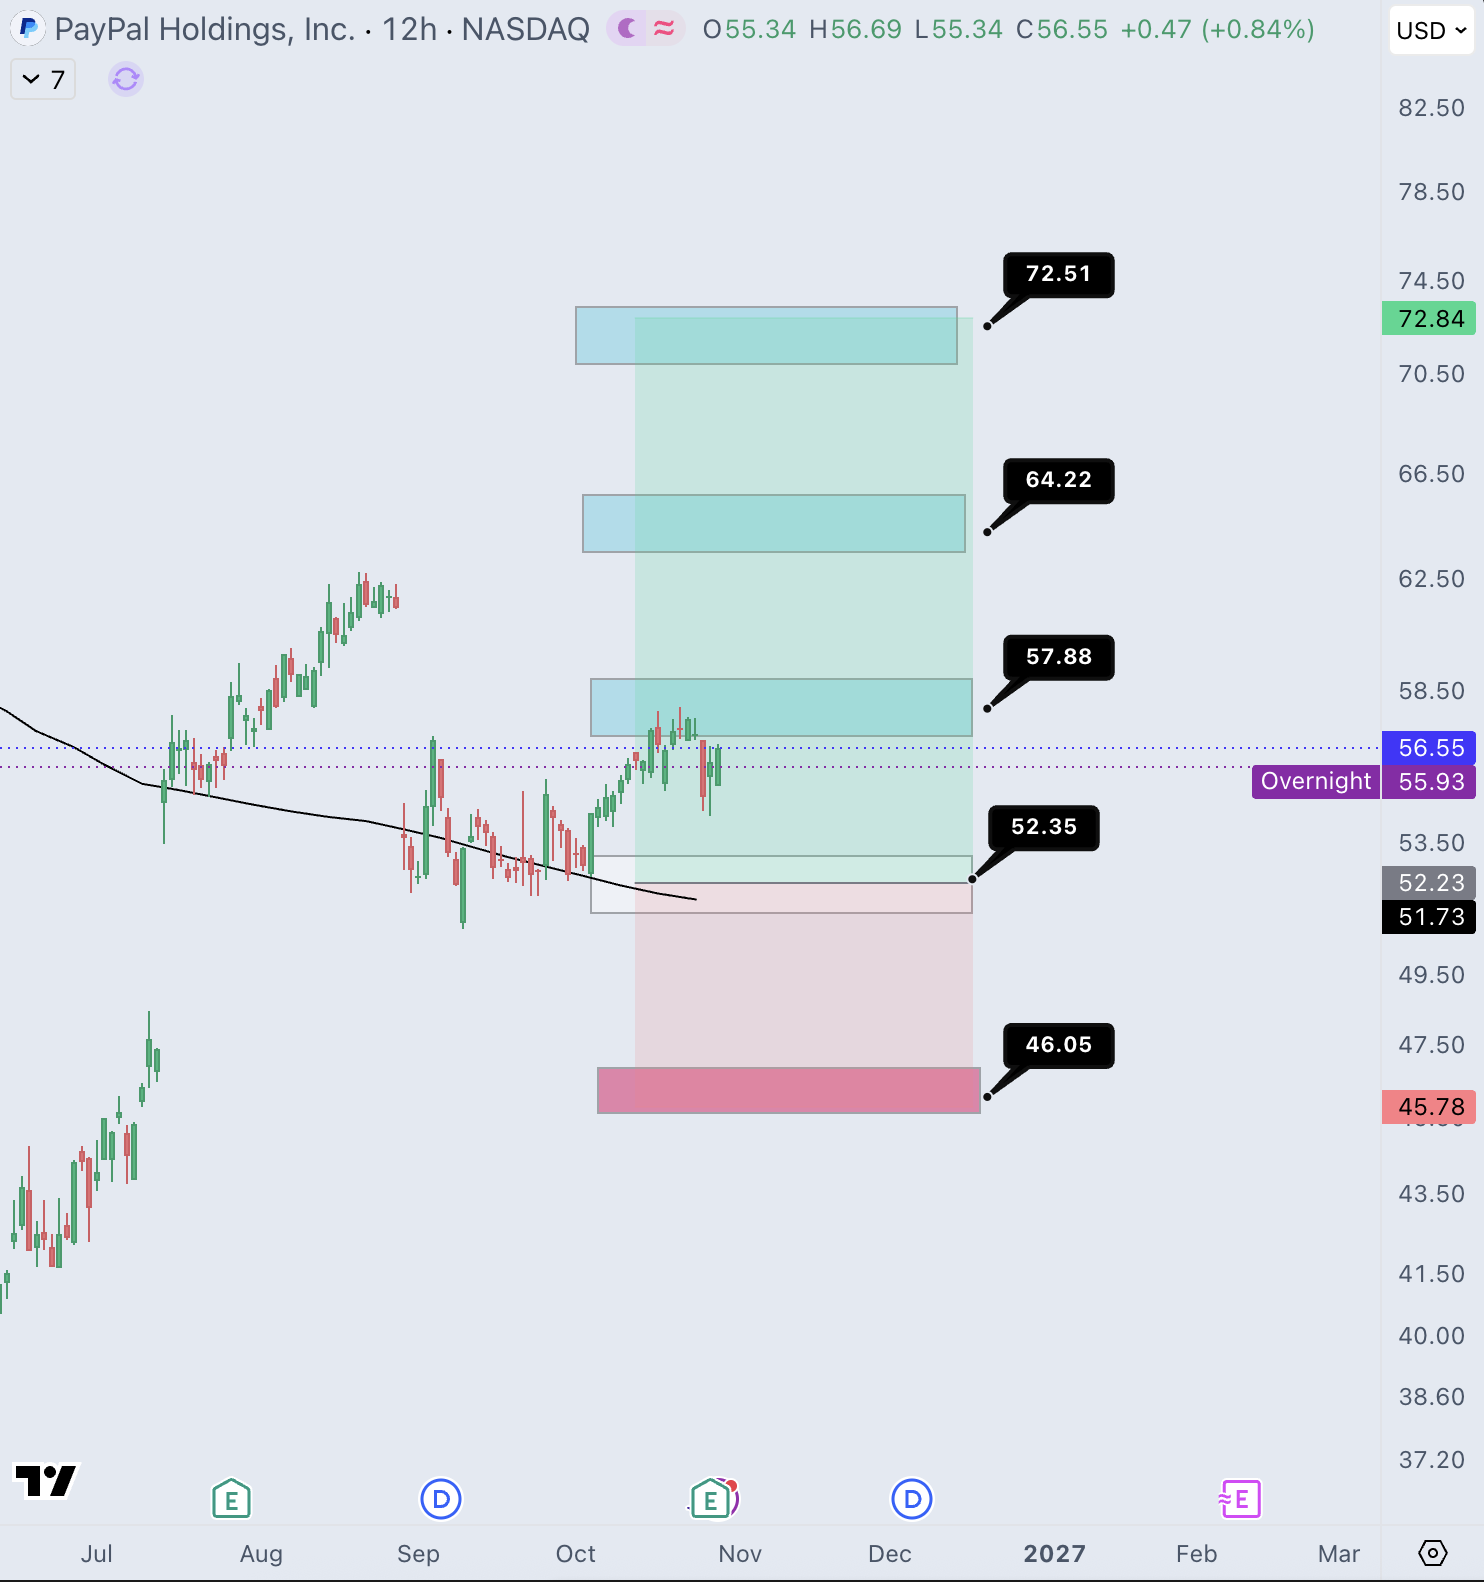
Chart 12 jam PYPL per 29 Oktober 2026 menunjukkan harga $56.55 setelah recovery dari bottom $38 di Februari 2026. Harga sudah menembus ke atas 50-week SMA ($51.73) sejak awal Oktober, pertama kalinya sejak akhir 2025.
Gray demand zone berada di $52.23–$52.35, bertepatan dengan area SMA itu. Entry zone $51–53 persis di sana.
Resistance yang dipetakan di atas: $57.88, $64.22, dan $72.51. Red zone di $45.78–$46.05 menjadi batas bawah struktur ini.
Yang perlu dipahami soal setup ini: harga saat ini $56.55 sudah di atas entry zone, dan sedang menguji resistance pertama di $57.88. Fill di $51–53 berarti harga turun kembali ke bawah SMA yang baru saja ditembus, yang secara teknikal adalah breakout yang gagal.
Dua cara membacanya. Kalau pullback ke demand zone terjadi dan SMA bertahan sebagai support, itu retest yang sehat dan entry yang bersih. Kalau SMA ditembus ke bawah lagi, struktur recovery sejak Februari melemah dan setup-nya berubah.
Perlu dicatat juga: TP2 di $63–65 dan TP3 di $70–73 berada jauh di atas target konsensus analis yang hanya $57. Target-target itu bukan tidak mungkin, tapi butuh re-rating multiple yang belum didukung pandangan street saat ini.
Risiko yang Perlu Dipantau
Pertumbuhan volume branded checkout tetap rendah di kisaran 1–2% di tengah kompetisi dan tekanan regional. Ini masalah inti yang belum terpecahkan, dan selama belum ada perbaikan di sini, argumen re-rating tetap lemah.
Pertumbuhan revenue keseluruhan moderat. Perlambatan lebih lanjut di TPV atau transaction margin akan membatasi ekspansi multiple, bahkan kalau EPS tetap naik lewat buyback.
Kompetisi dari digital wallet lain, card network, dan platform fintech tetap intens. PayPal tidak lagi punya posisi dominan yang dulu mereka miliki di online checkout.
Konsensus analis mayoritas Hold dengan upside terbatas ke target saat ini. Pasar kemungkinan butuh bukti akselerasi yang lebih jelas sebelum bersedia membayar multiple lebih tinggi.
Dan hasil GAAP bisa terpengaruh restrukturisasi, tarif pajak, dan item lain, jadi perlu kehati-hatian membandingkan angka headline antar kuartal.
Trading Plan
Berdasarkan analisis chart 12 jam PYPL per 29 Oktober 2026:
| Level | Harga | Upside dari Entry | Keterangan |
|---|---|---|---|
| Entry Area | $51 – $53 | — | Demand zone ($52.23-$52.35), konfluensi 50-week SMA |
| TP 1 | $56 – $58 | +6% – +14% | Resistance pertama ($57.88), area harga saat ini |
| TP 2 | $63 – $65 | +19% – +27% | Supply zone intermediate ($64.22) |
| TP 3 | $70 – $73 | +32% – +43% | Major resistance ($72.51) |
| Stop Loss | $45 – $46 | — | Di bawah red zone ($46.05) |
Entry Area ($51–53): Zona ini bertepatan dengan demand zone dan 50-week SMA yang baru ditembus ke atas. Harga saat ini $56.55 sudah di atasnya. Fill di zona ini berarti harga kembali menguji SMA dari atas. Kalau bertahan, itu retest yang valid. Kalau tembus ke bawah, setup-nya berubah dan perlu evaluasi ulang.
TP 1 ($56–58): Resistance pertama di $57.88, area yang sedang diuji sekarang. Ini juga sekitar level target konsensus analis, jadi menembus dan bertahan di atasnya adalah sinyal bahwa pasar mulai merevisi pandangannya.
TP 2 ($63–65): Supply zone di $64.22. Target ini berada di atas konsensus, jadi butuh re-rating multiple yang didorong bukti bahwa operating leverage dan buyback benar-benar mengangkat EPS secara berkelanjutan.
TP 3 ($70–73): Major resistance di $72.51, mendekati puncak 52-week di $79.22. Target penuh yang membutuhkan perbaikan di branded checkout, bukan hanya efisiensi biaya dan buyback.
Stop Loss ($45–46): Di bawah red zone di chart. Break di bawah level ini berarti recovery sejak Februari gagal dan harga kembali ke range bawah. Jarak dari entry sekitar 11–13%, cukup lebar untuk menyerap volatilitas tapi juga berarti risikonya tidak kecil.
.
.
.
Yuk Mulai Investasi di Saham AS Sekarang!
Sekarang kamu bisa beli saham AS dari perusahaan ternama seperti NVIDIA, Intel, AMD, Google, Apple, hingga Unilever di Reku. Download aplikasi Reku sekarang dan mulai berinvestasi di aset global!
Disclaimer: Analisa market ini adalah hal yang bersifat informasional. Ini bukan merupakan tawaran untuk menjual atau ajakan untuk membeli atau menjual aset kripto dan saham AS apa pun di PT Rekeningku Dotcom Indonesia, perusahaan yang dibatasi oleh pihak atau entitas lain yang diorganisir, dikendalikan, atau dikelola oleh Reku, dan oleh karena itu tidak dapat diandalkan penuh sehubungan dengan pembelian atau penjualan aset kripto dan saham AS.
Dengan melakukan perdagangan aset kripto dan saham AS berarti nasabah sudah mengetahui ada unsur resiko di dalam aktivitas tersebut. Perubahan harga aset kripto sangat fluktuatif. Diharapkan menggunakan analisa cermat sebelum melakukan aktivitas membeli atau menjual aset kripto dan saham AS. Kami tidak memaksa nasabah untuk melakukan jual-beli aset kripto dan saham AS sebagai investasi atau mencari keuntungan, yang berarti semua aktivitas perdagangan merupakan keputusan individu dari pengguna.