HPE Dibanjiri Pesanan AI, Backlog Besar Jadi Katalis Baru
HPE Cetak Order AI $2.4 Miliar dengan Total Orders Naik 42%, Backlog Masih Menumpuk, Potensi Upside hingga 25%
Hewlett Packard Enterprise (NYSE: HPE) melaporkan FY Q3 2026 pada awal September dengan revenue $12.2 miliar naik 34% YoY, rekor. Non-GAAP EPS $1.11, kuartal pertama yang menembus $1. Yang lebih penting dari angka revenue: total orders naik 42% bahkan setelah dinormalisasi untuk Juniper, dengan backlog di level tertinggi.
Per 15 Oktober 2026, harga di $63.17 setelah koreksi dari puncak $73 di awal Oktober.
Sentimen Pasar: Order Book Masih Membangun, Bukan Satu Kuartal Lonjakan
HPE naik sekitar 30% sejak Juni, dari $48 ke level saat ini. Rally itu didorong dua hal: hasil kuartalan yang terus melampaui ekspektasi, dan serangkaian kontrak besar yang mengkonfirmasi posisi mereka di infrastruktur AI.
Yang membedakan print ini dari lonjakan satu kuartal adalah komposisinya. Revenue naik 34%, tapi orders naik 42%. Order tumbuh lebih cepat dari revenue berarti backlog bertambah, bukan terkuras. AI systems orders mencapai $2.4 miliar, naik 30% secara sequential, dengan backlog di rekor baru.
Networking orders tumbuh 3,5 kali lebih cepat dari networking revenue. Itu angka yang biasanya mendahului beberapa kuartal pertumbuhan berikutnya.
Koreksi dari $73 ke $63 membawa harga tepat ke demand zone yang menahan sejak Agustus. Entry zone $61.5–63 berada persis di zona itu.
Tiga Alasan Fundamental
1. Orders dan Backlog Masih Berakselerasi
Revenue +34% sudah kuat. Tapi orders +42% setelah normalisasi Juniper, dengan backlog rekor, berarti print ini bukan puncak siklus.
AI systems orders $2.4 miliar naik 30% sequential. AI networking orders $700 juta dalam satu kuartal, dengan kumulatif sekitar $2.2 miliar. Kontrak terbaru termasuk ekspansi Oracle AI-cloud networking, order $1.2 miliar dari Vultr untuk AMD Helios AI racks, dan kontrak AI inferencing bernilai miliaran dolar dengan satu hyperscaler.
Order book yang terus bertambah adalah dasar untuk dua kuartal berikutnya, terlepas dari apa yang terjadi pada sentiment pasar jangka pendek.
2. Juniper Mengubah HPE Jadi Full Stack
Networking kini menjadi profit center yang nyata dengan segment margin sekitar 22%. Networking revenue $2.8–2.9 miliar di Q3.
Kesepakatan Oracle berskala gigawatt dan kenaikan target sinergi Juniper menuju $800 juta pada akhir FY2028 menunjukkan akuisisi ini dipakai untuk cluster AI, bukan sekadar switching enterprise tradisional.
Praktisnya: yang dibeli di sini adalah server plus jaringan yang menghubungkannya. Untuk hyperscaler yang membangun cluster AI, vendor yang bisa menyediakan keduanya dari satu atap punya posisi yang lebih kuat dibanding yang hanya menjual salah satunya.
3. Guidance Dinaikkan untuk Dua Tahun Sekaligus
FY26 non-GAAP EPS dinaikkan ke $3.75–$3.85 dengan FCF minimal $3.75 miliar. FY27 revenue growth dipandu 13–17% dengan FCF minimal $5 miliar. Q4 revenue dipandu $13.9–14.8 miliar dengan non-GAAP EPS $1.20–1.30.
Menaikkan guidance untuk tahun berjalan dan tahun berikutnya sekaligus adalah sinyal bahwa visibility order book cukup kuat untuk membuat komitmen itu.
Data Kunci
| Metrik | FY Q3 2026 |
|---|---|
| Harga (15 Oktober 2026) | $63.17 |
| Revenue | $12.2 miliar, +34% YoY, rekor |
| Non-GAAP EPS | $1.11, rekor, pertama di atas $1 |
| Non-GAAP Operating Margin | 16.2% |
| Non-GAAP Gross Margin | ~40%, rekor |
| Server Revenue | $6.8 miliar, +35% |
| AI Systems Revenue | ~$1.6 miliar |
| AI Systems Orders | $2.4 miliar, +30% sequential |
| Cloud & AI Revenue | $9.0 miliar, +25% |
| Networking Revenue | ~$2.8–2.9 miliar |
| Networking Orders | +36%, AI networking $700 juta |
| Total Orders | +42% (Juniper normalized) |
| Q4 Guidance | Revenue $13.9–14.8 miliar, EPS $1.20–1.30 |
| FY26 Guidance (dinaikkan) | EPS $3.75–3.85, FCF ≥ $3.75 miliar |
| FY27 Guidance | Revenue growth 13–17%, FCF ≥ $5 miliar |
| Target Sinergi Juniper | ~$800 juta pada akhir FY2028 |
Analisis Teknikal
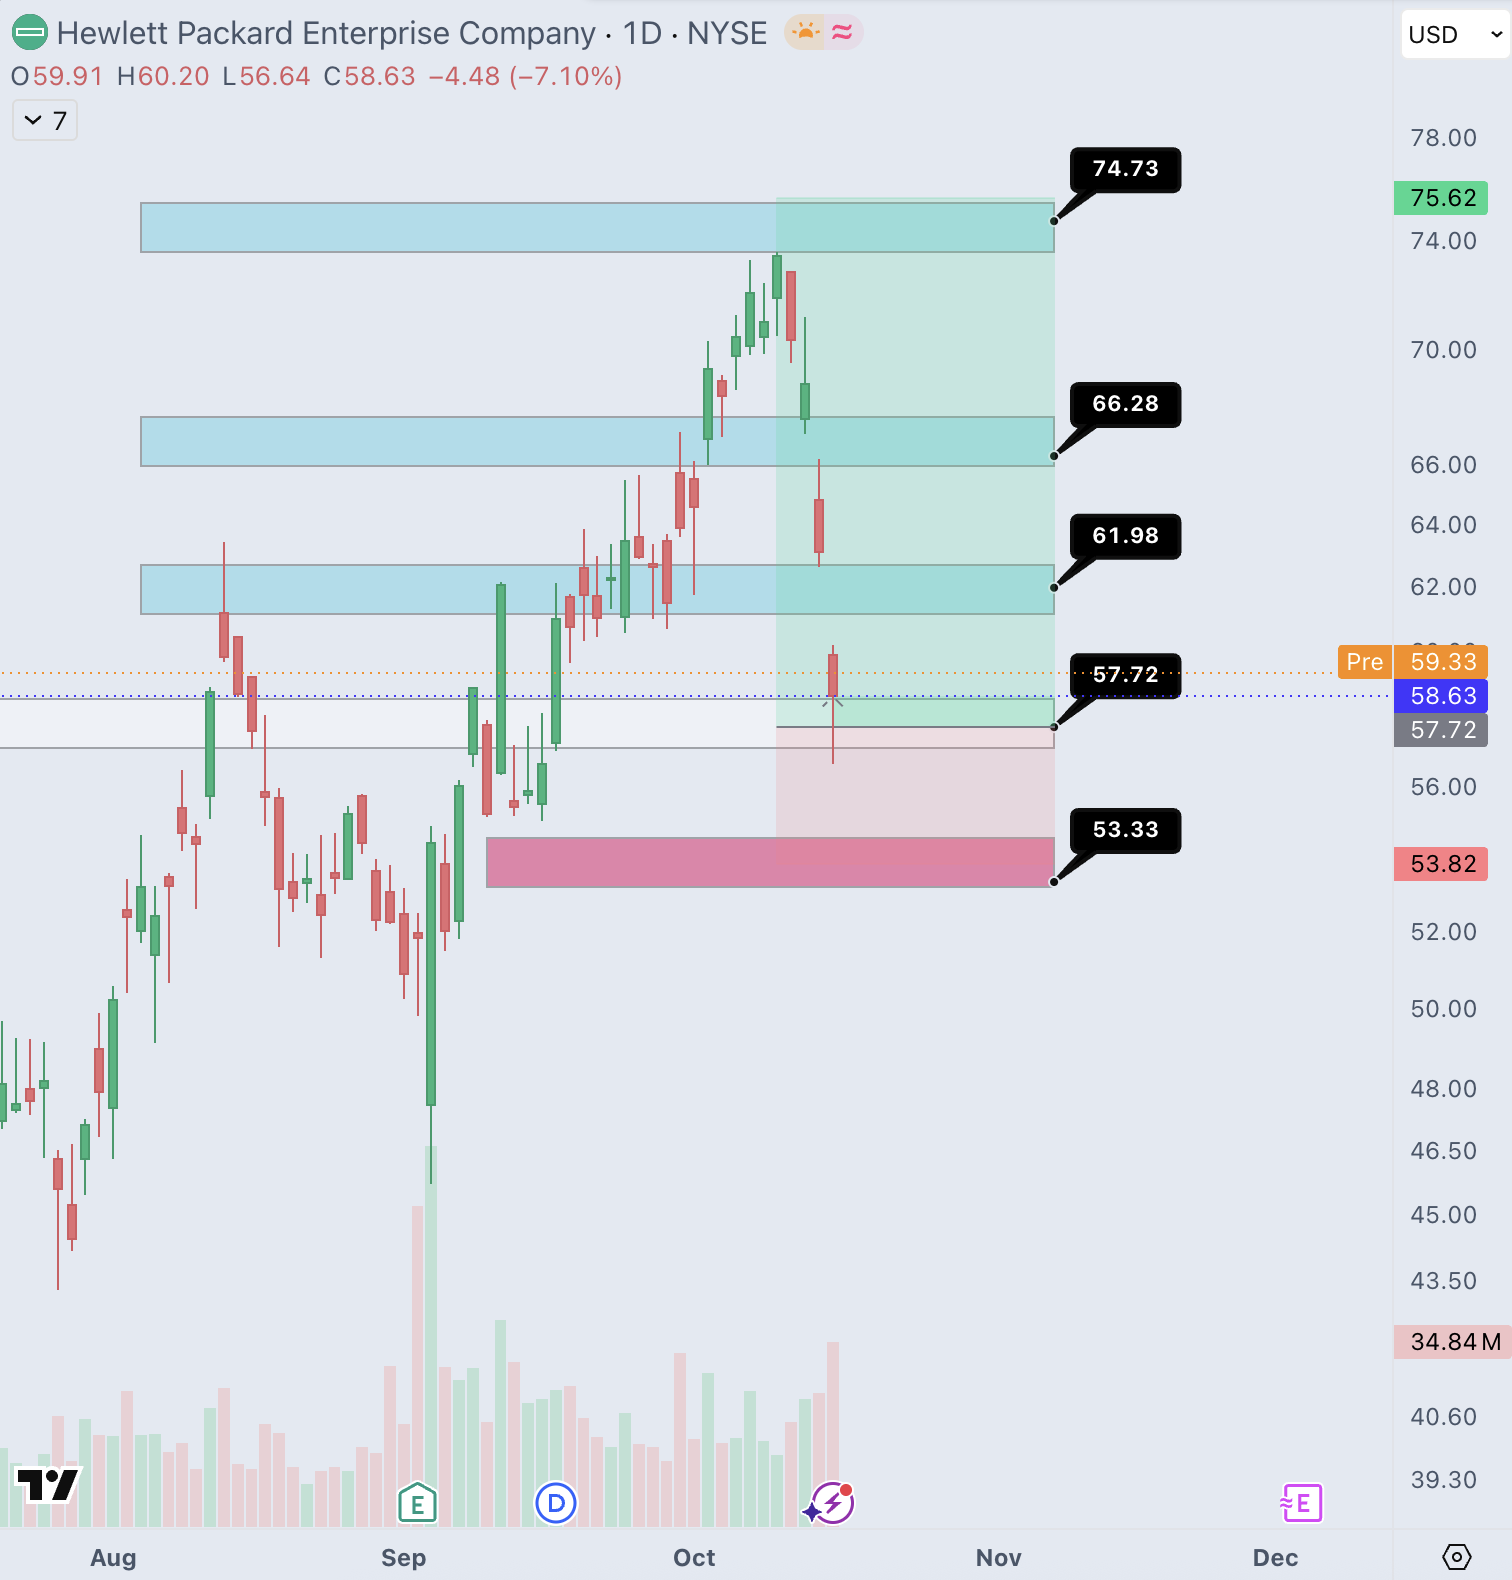
Chart 4 jam HPE per 15 Oktober 2026 menunjukkan harga $63.17 setelah koreksi tajam dari puncak sekitar $73 di awal Oktober.
Harga saat ini duduk tepat di demand zone gray ($62.10–$62.30), area yang berfungsi sebagai support sejak Agustus. Zona ini sebelumnya menjadi resistance di bulan Juni dan Agustus, lalu berbalik menjadi support setelah breakout September.
Resistance yang dipetakan di atas: $67.77, $71.51, dan $76.08. Red zone di $56.95–$57.84 menjadi batas bawah struktur ini.
Entry zone $61.5–63 berada persis di demand zone, dan harga saat ini sudah di dalamnya. Jarak ke stop loss $58 sekitar 6–8%, dengan TP1 memberi 6–11%. Rasio ini sudah bekerja dari target pertama, yang lebih baik dari kebanyakan setup belakangan.
Risiko yang Perlu Dipantau
Gross margin 40% adalah rekor, dan manajemen sendiri sudah memberi sinyal bahwa angka itu akan normalisasi seiring lebih banyak AI systems dikirim. Harga jual server tradisional saat ini terangkat oleh keterbatasan pasokan dan permintaan tinggi, dan kondisi itu tidak permanen.
Bull case-nya: volume dan backlog menggantikan tailwind harga yang sementara. Bear case-nya: margin 40% tidak bertahan dan volume tidak cukup cepat menutupi selisihnya.
AI systems masih minoritas dari revenue, sekitar $1.6 miliar dari $12.2 miliar total. Sebagian besar bisnis masih server tradisional, yang lebih siklikal dan lebih sensitif terhadap biaya komponen.
Biaya memori dan komponen bisa menekan margin server tradisional. Ini risiko yang nyata mengingat harga memori sedang naik karena permintaan HBM untuk AI.
Integrasi Juniper dan goodwill di neraca cukup besar. Kalau sinergi tidak terealisasi sesuai target $800 juta, ada risiko impairment.
Dan saham sudah naik 30% sejak Juni. Q4 yang bersih sekalipun bisa dianggap sudah priced in.
Trading Plan
Berdasarkan analisis chart 4 jam HPE per 15 Oktober 2026:
| Level | Harga | Upside dari Entry | Keterangan |
|---|---|---|---|
| Entry Area | $57 | — | Demand zone ($62.10-$62.30), support sejak Agustus |
| TP 1 | $62 | +6% – +11% | Resistance pertama ($67.77) |
| TP 2 | $66 | +13% – +17% | Supply zone intermediate ($71.51) |
| TP 3 | $74 | +20% – +25% | Major resistance ($76.08) |
| Stop Loss | $52 | — | Di atas red zone ($57.84) |
Entry Area: Harga saat ini $63.17 berada tepat di ujung atas zona ini. Demand zone yang bertepatan dengan level breakout September memberikan support struktural yang jelas. Masuk di level ini berarti tidak perlu menunggu pullback lebih dalam.
TP 1 : Resistance pertama di $67.77. Target realistis kalau demand zone bertahan dan momentum order book terus dipricing pasar.
TP 2 : Supply zone di $71.51, mendekati puncak awal Oktober. Membutuhkan konfirmasi dari laporan Q4, terutama soal apakah gross margin bertahan.
TP 3 : Major resistance di $76.08. Target penuh yang butuh Q4 yang masuk di ujung atas guidance plus konfirmasi bahwa backlog terus terkonversi.
Stop Loss: Tepat di atas red zone di chart. Break di bawah level ini berarti demand zone gagal ditahan dan koreksi dari $73 berubah menjadi sesuatu yang lebih struktural, bukan sekadar retracement.
.
.
.
Yuk Mulai Investasi di Saham AS Sekarang!
Sekarang kamu bisa beli saham AS dari perusahaan ternama seperti NVIDIA, Intel, AMD, Google, Apple, hingga Unilever di Reku. Download aplikasi Reku sekarang dan mulai berinvestasi di aset global!
Disclaimer: Analisa market ini adalah hal yang bersifat informasional. Ini bukan merupakan tawaran untuk menjual atau ajakan untuk membeli atau menjual aset kripto dan saham AS apa pun di PT Rekeningku Dotcom Indonesia, perusahaan yang dibatasi oleh pihak atau entitas lain yang diorganisir, dikendalikan, atau dikelola oleh Reku, dan oleh karena itu tidak dapat diandalkan penuh sehubungan dengan pembelian atau penjualan aset kripto dan saham AS.
Dengan melakukan perdagangan aset kripto dan saham AS berarti nasabah sudah mengetahui ada unsur resiko di dalam aktivitas tersebut. Perubahan harga aset kripto sangat fluktuatif. Diharapkan menggunakan analisa cermat sebelum melakukan aktivitas membeli atau menjual aset kripto dan saham AS. Kami tidak memaksa nasabah untuk melakukan jual-beli aset kripto dan saham AS sebagai investasi atau mencari keuntungan, yang berarti semua aktivitas perdagangan merupakan keputusan individu dari pengguna.